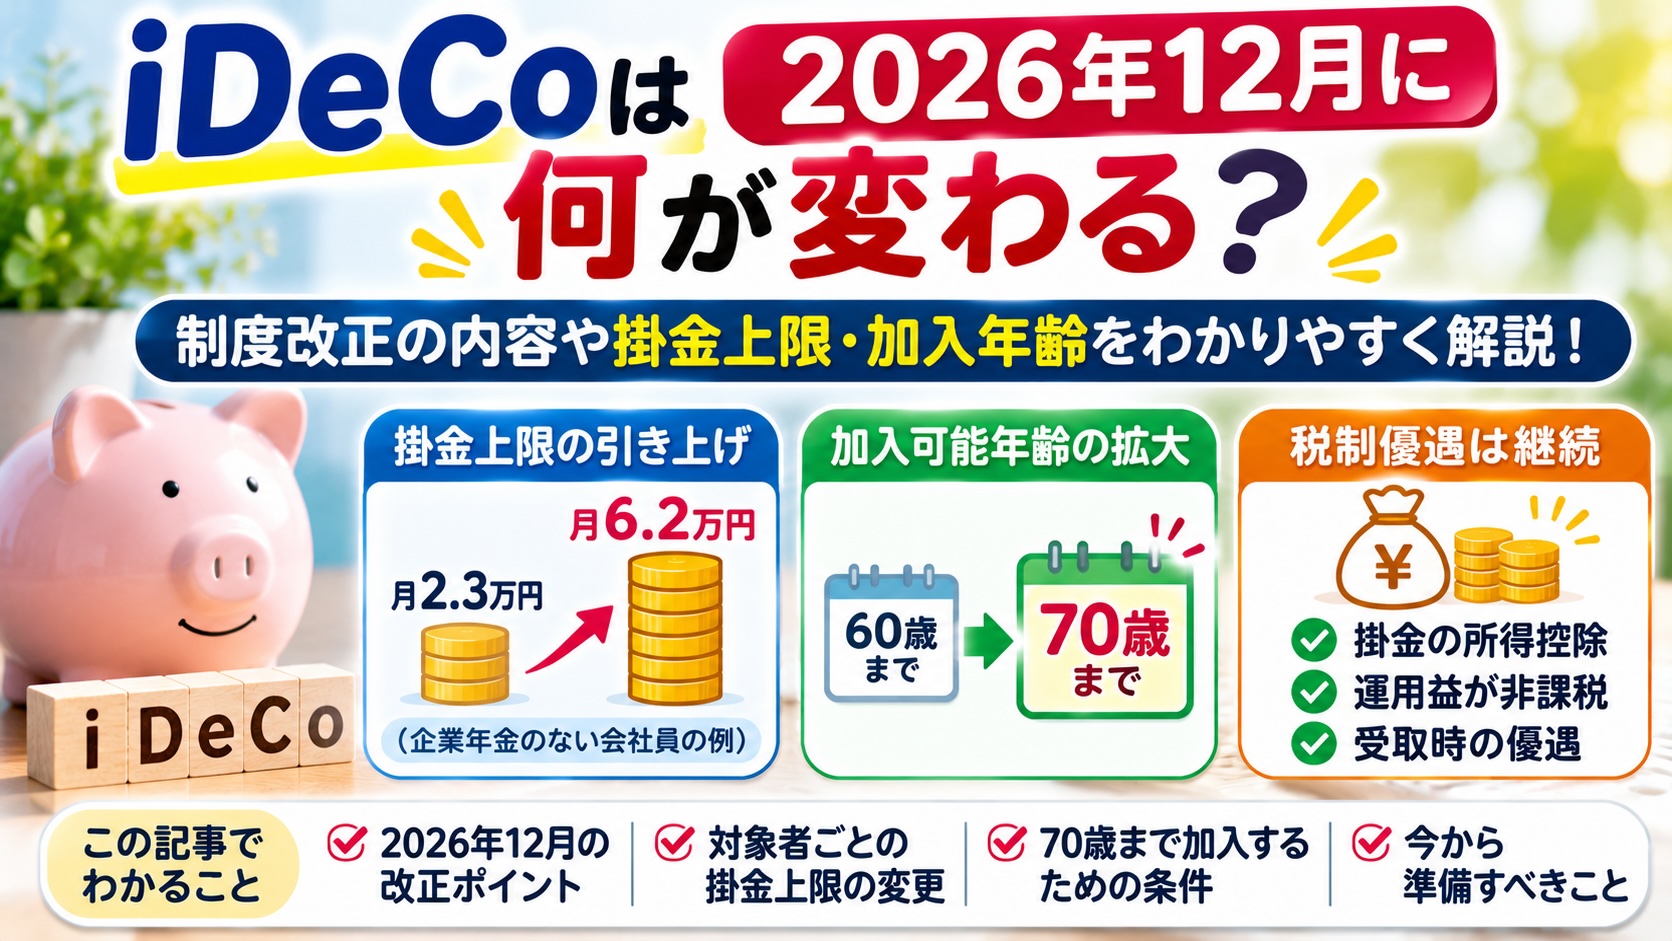
2026年12月には、iDeCoの制度が大きく変わる予定となっており、会社員や自営業者などから注目されています。
特に気になるのが、「掛金の上限はいくらになるの?」「70歳まで加入できるようになる?」「今からiDeCoを始めたほうがいい?」といった疑問ではないでしょうか。
今回の制度改正では、掛金の拠出限度額の引き上げと、加入可能年齢の引き上げが大きなポイントです。
この記事では、2026年12月に予定されているiDeCoの制度改正について、変更前と変更後の比較表を使いながら、会社員・公務員・自営業者などへの影響をわかりやすく解説します。
iDeCoの2026年12月改正はいつから?
今回の制度改正は、2026年12月1日から施行される予定です。
厚生労働省や政府広報でも、掛金上限の引き上げと加入可能年齢の拡大が案内されています。
厚生労働省+1
iDeCo制度改正の施行予定日
2026年12月1日
令和8年12月1日
今回の改正で特に注目したいのは、次の3つです。
-
毎月の掛金上限が引き上げられる
-
一定の条件を満たせば70歳になるまで掛金を積み立てられる
-
掛金の全額所得控除などの税制優遇は引き続き利用できる
それぞれ詳しく見ていきましょう。
iDeCoの掛金上限はいくらになる?改正前後の比較表
2026年12月からは、会社員や自営業者などの掛金上限が引き上げられます。
ただし、すべての人が同じ金額まで拠出できるわけではありません。
| 加入者の区分 | 改正前 | 2026年12月から |
|---|---|---|
| 自営業・フリーランス | 月6.8万円 | 月7.5万円 |
| 企業年金のない会社員 | 月2.3万円 | 月6.2万円 |
| 企業年金のある会社員 | 原則月2万円 | 企業年金等と合計で月6.2万円 |
| 公務員 | 原則月2万円 | 共済等の掛金相当額と合計で月6.2万円 |
| 専業主婦・専業主夫 | 月2.3万円 | 月2.3万円(変更なし) |
※自営業者の上限は国民年金基金や付加保険料等との合算枠です。企業年金のある会社員・公務員は、企業年金等の掛金相当額を差し引いた範囲でiDeCoに拠出できます。
① 企業年金のない会社員は月2.3万円から6.2万円へ
今回の改正で特に大きく変わるのが、企業年金のない会社員です。
企業年金のない会社員の掛金上限
改正前
23,000円
改正後
62,000円
年間では、最大27万6,000円から74万4,000円に増えます。
これまでより年間46万8,000円多く積み立てられる計算です。
もちろん、上限まで積み立てる必要はありません。家計に無理のない範囲で掛金を設定できます。
② 自営業・フリーランスは月7.5万円へ
自営業者やフリーランスの場合、掛金上限は月額6万8,000円から7万5,000円に引き上げられます。
年間では最大81万6,000円から90万円となり、8万4,000円増加します。
自営業者は会社員と異なり、厚生年金に加入していない場合が多いため、老後資金を自分で準備することが重要です。
ただし、国民年金基金などを利用している場合は、その掛金と合わせて上限を判定します。
③ 企業年金のある会社員・公務員も上限が拡大
企業型DCや確定給付企業年金(DB)などに加入している会社員も、制度改正の対象です。
改正後は、iDeCoと企業年金等を合わせた共通の拠出限度額が月額6万2,000円になります。
例えば、企業年金等の掛金相当額が月額3万円の場合、iDeCoに拠出できる上限は次のようになります。
62,000円 − 30,000円 = 32,000円
ただし、実際の上限額は勤務先の制度によって異なります。
iDeCoは2026年12月から70歳まで加入できる?
今回の改正では、一定の条件を満たせば、70歳になるまで掛金を拠出できるようになります。
これまでは原則として国民年金の被保険者であることが加入条件となっており、加入できる年齢には制限がありました。
改正後は、国民年金の被保険者でなくなった60歳以上70歳未満の人にも、加入できる範囲が広がります。
ただし、70歳未満なら誰でも無条件に加入できるわけではありません。
主な条件は次のとおりです。
-
iDeCo加入者、運用指図者、企業年金から資産を移換する人などに該当する
-
老齢基礎年金やiDeCoの老齢給付金を受給していない
-
企業型DCのマッチング拠出を実施していない
また、2029年11月30日までの経過措置により、一定の条件のもとで、過去にiDeCoを利用していなかった60歳以上70歳未満の人も新規加入できるようになります。
60代からiDeCoを始めるメリット
60代からでも老後資金を積み立てられる期間が増えることは、大きなメリットです。
特に定年後も働いて収入を得ている人は、掛金の所得控除を活用できる可能性があります。
ただし、所得控除の効果は課税所得の有無や税率によって変わります。
iDeCoの税制優遇は2026年12月以降も続く?
iDeCoの大きな魅力である税制優遇は、今回の改正後も引き続き利用できます。
主なメリットは3つあります。
① 掛金が全額所得控除になる
iDeCoに拠出した掛金は、全額が所得控除の対象になります。
例えば、月額3万円を積み立てた場合、年間36万円が所得控除の対象です。
所得税と住民税を合わせた税負担の軽減率を仮に20%とすると、年間約7万2,000円の軽減効果がある計算です。
ただし、実際の金額は所得や税率などによって異なります。
② 運用益が非課税になる
通常、投資信託などの運用益には約20%の税金がかかります。
一方、iDeCoの運用益は運用期間中、非課税で再投資されます。
そのため、長期間の積み立てでは税制上のメリットが期待できます。
③ 受け取るときにも税制優遇がある
iDeCoで積み立てた資産は、一時金または年金として受け取れます。
一時金として受け取る場合は退職所得控除、年金として受け取る場合は公的年金等控除の対象となります。
ただし、退職金や公的年金の受取状況によって課税関係が変わるため、受取方法は慎重に検討する必要があります。
2026年12月のiDeCo改正で節税額はどれくらい増える?
掛金の上限が引き上げられることで、所得控除の対象額も増やせるようになります。
ここでは、企業年金のない会社員が掛金を増額した場合を考えてみましょう。
2026年12月のiDeCo改正で注意したいこと
制度が拡充される一方で、利用する際にはいくつか注意点があります。
原則60歳まで引き出せない
iDeCoは老後資金を準備する制度のため、原則として60歳になるまで資産を引き出せません。
また、60歳以降に加入した場合でも、加入期間などによって受給開始可能年齢が異なることがあります。
運用によって元本割れする可能性がある
iDeCoでは投資信託などを選ぶことができますが、運用成績によって資産が減少する可能性があります。
元本確保型の商品もありますが、手数料などによって受取額が拠出額を下回る可能性があります。
掛金の増額は自動ではない
2026年12月に制度が変わっても、現在の掛金が自動的に新しい上限額へ増えるわけではありません。
増額を希望する場合は、利用している金融機関で必要な手続きを確認しましょう。
iDeCoの2026年12月改正に関するよくある質問
Q. iDeCoは2026年12月から全員6万2,000円まで積み立てられますか?
いいえ。
企業年金のない会社員は月額6万2,000円まで拠出できるようになりますが、自営業者や専業主婦・専業主夫などは上限額が異なります。
企業年金のある会社員も、勤務先の企業年金等の掛金相当額によって上限が変わります。
Q. 専業主婦・専業主夫の掛金上限も上がりますか?
いいえ。
国民年金第3号被保険者である専業主婦・専業主夫の掛金上限は、月額2万3,000円のままです。
また、課税所得がない場合は掛金の所得控除による節税効果を受けられません。
Q. 65歳を過ぎてもiDeCoを始められますか?
2026年12月からは、一定の条件を満たす65歳以上70歳未満の人も加入できるようになります。
ただし、老齢基礎年金やiDeCoの老齢給付金をすでに受給している場合などは、加入できないことがあります。
Q. 2026年12月までiDeCoの加入を待ったほうがいいですか?
必ずしも待つ必要はありません。
現行制度でも所得控除や運用益非課税のメリットがあります。
早く始めることで積立期間を長く確保できる可能性がありますが、手数料や運用リスク、資金を引き出せない点も考慮しましょう。
Q. 新NISAも2026年12月に変更されますか?
今回紹介しているのはiDeCoの制度改正です。
新NISAとは別の制度であり、今回のiDeCo改正によって新NISAの非課税投資枠が自動的に変更されるわけではありません。
まとめ:iDeCoは2026年12月から掛金上限と加入年齢が拡大!
2026年12月1日に予定されているiDeCoの制度改正について解説しました。
主な変更点をまとめると、次のとおりです。
| 変更点 | 2026年12月から |
|---|---|
| 施行予定日 | 2026年12月1日 |
| 企業年金のない会社員 | 月額6.2万円まで |
| 自営業・フリーランス | 月額7.5万円まで(国民年金基金等との合算) |
| 企業年金のある会社員 | 企業年金等と合計で月額6.2万円 |
| 加入可能年齢 | 条件を満たせば70歳未満まで |
| 税制優遇 | 引き続き利用可能 |
今回の改正によって、iDeCoはこれまで以上に多くの金額を、より長い期間積み立てられる制度になります。
特に企業年金のない会社員にとっては、掛金上限が月額2万3,000円から6万2,000円に増えることが大きな変更点です。
ただし、掛金を増やせるからといって、必ず上限まで積み立てる必要はありません。
自分の収入や生活費、老後までの期間を考えながら、無理のない金額で利用することが重要です。
制度の最新情報については、iDeCo公式サイトの制度改正案内や厚生労働省の制度改正解説で確認できます。
※この記事は2026年11月6日時点の公表情報に基づいています。税制上の効果は個人の所得や加入状況によって異なります。