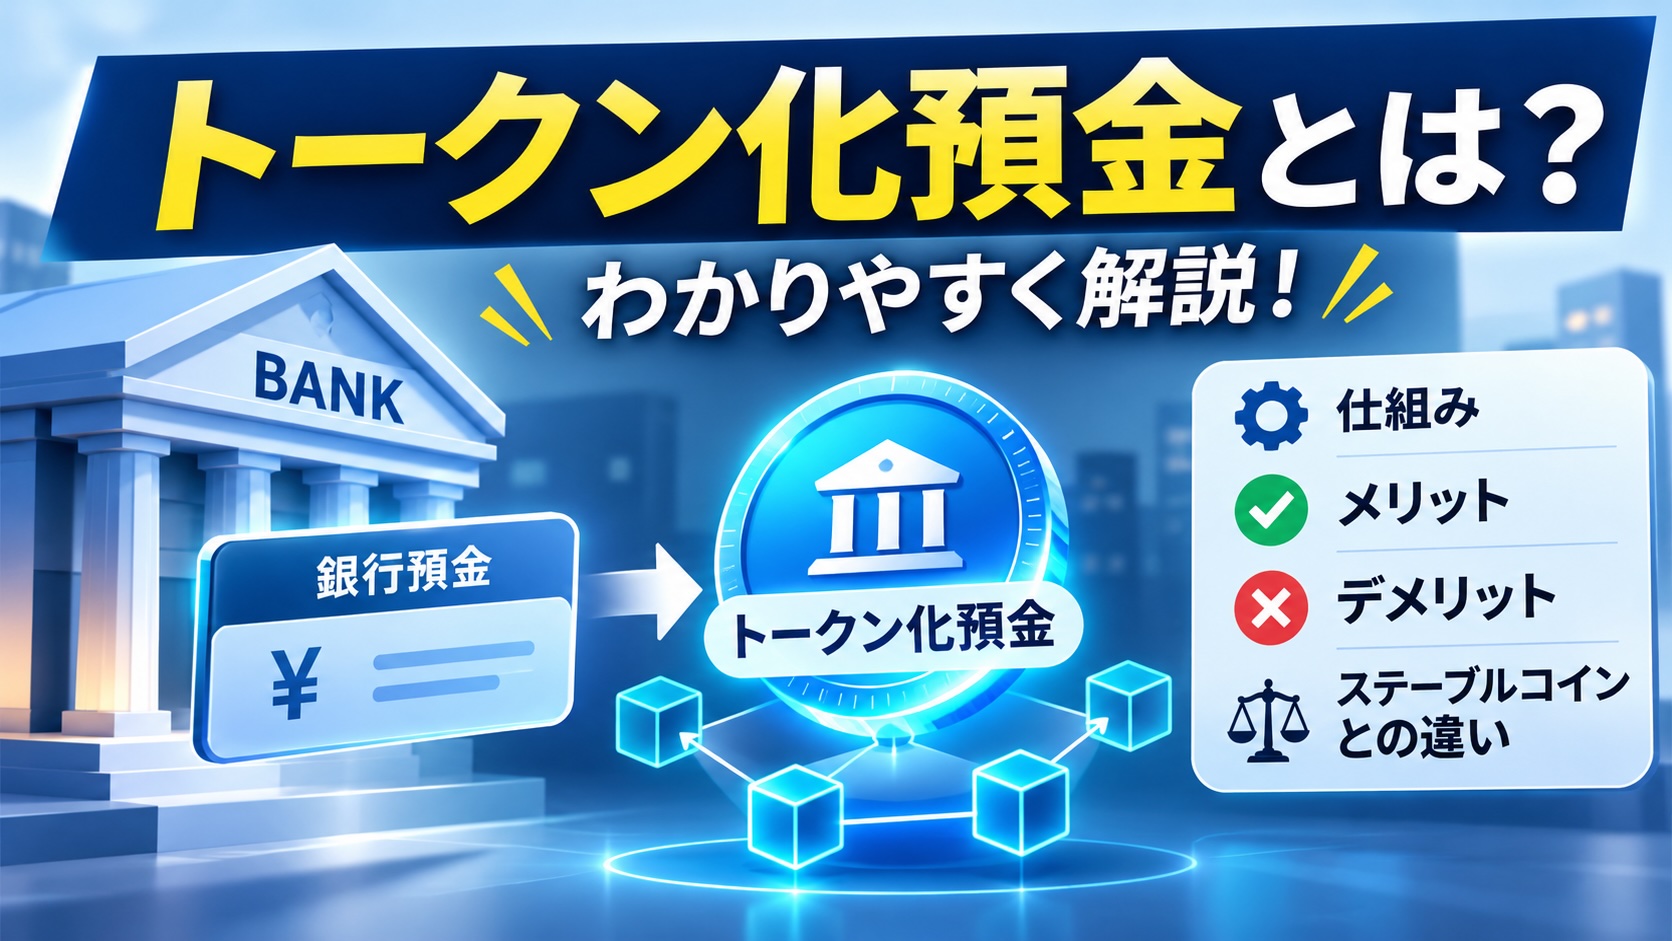
銀行預金とブロックチェーン技術を組み合わせた新しい仕組みで、企業間の送金や決済を大きく変える可能性があるとして注目されています。
しかし、「普通の銀行預金と何が違うの?」「デジタル通貨やステーブルコインとは別物?」「安全性は大丈夫?」と疑問に思う人も多いでしょう。
この記事では、トークン化預金とは何かを初心者にもわかりやすく解説します。
仕組みやメリット・デメリット、ステーブルコインとの違い、私たちの生活への影響まで詳しく紹介します。
トークン化預金の仕組みをわかりやすく解説
トークン化預金の基本的な仕組みを、企業が100万円を送金するケースで説明します。
-
企業が銀行に100万円の預金を保有する。
-
銀行が対応する預金をデジタルトークンとして表現する。
-
企業が取引先に100万円相当のトークンを送る。
-
対応するシステム上で移転が記録され、受取人の預金上の権利に反映される。
実際には、銀行間の精算や本人確認など、さらに複雑な処理が必要になる場合があります。
従来の銀行振込では、複数の金融機関や決済システムを経由することがあります。
トークン化預金では、対応するネットワーク上で預金の移転や取引処理を効率化できる可能性があります。
特に注目されているのが、プログラムによって決済条件を自動的に実行できることです。
例えば、企業が商品を受け取ったことをシステムで確認すると、自動的に代金を支払う仕組みなどが考えられます。
こうした機能が実用化されれば、企業の経理業務や商取引の効率化につながるでしょう。
トークン化預金とステーブルコインの違いは?
トークン化預金とよく比較されるのが「ステーブルコイン」です。
どちらもデジタル技術を活用した決済手段ですが、大きな違いがあります。
| 比較項目 | トークン化預金 | ステーブルコイン |
|---|---|---|
| 基本的な性質 | 銀行預金 | 価値の安定を目指すデジタル資産 |
| 発行主体 | 銀行 | 銀行・信託会社・資金移動業者など |
| 価値の裏付け | 銀行の資産全体 | 現金・国債などの裏付け資産等 |
| 利用範囲 | 主に銀行の管理するネットワーク | 設計によって幅広く流通 |
| 預金保険 | 対象となる預金なら適用 | 原則として銀行預金とは異なる |
| 主な用途 | 企業間決済・銀行間決済 | 送金・決済・デジタル資産取引 |
※一般的な特徴の比較です。商品や法制度によって異なります。
簡単に説明すると、トークン化預金は「銀行預金をデジタル技術で扱いやすくしたもの」、ステーブルコインは「円やドルなどの価値に連動するよう設計されたデジタル資産」です。
日本銀行も、両者には共通点がある一方、銀行による信用創造や取引確認の仕組みに違いがあると説明しています。
トークン化預金のメリットは?
トークン化預金には、主に4つのメリットが期待されています。
① 送金や決済がスピーディーになる
従来の銀行間送金では、金融機関の営業時間や決済システムの稼働時間によって処理に制約が生じる場合があります。
トークン化預金では、対応するシステムを利用することで、24時間365日の送金や迅速な決済を実現できる可能性があります。
ただし、すべてのトークン化預金が24時間送金に対応しているわけではありません。
② 送金コストの削減が期待できる
企業が海外へ送金する場合、複数の銀行や仲介機関を経由することがあります。
トークン化預金を活用して送金手続きを効率化できれば、処理時間や事務コストの削減につながる可能性があります。
特に海外企業との取引が多い会社にとって、大きなメリットになるでしょう。
③ 決済を自動化できる
トークン化預金の特徴の一つが、スマートコントラクトと呼ばれる技術との組み合わせです。
スマートコントラクトとは、あらかじめ設定した条件を満たすと、プログラムが自動的に処理を実行する仕組みです。
例えば、商品が納品されたことを確認すると、取引先への支払いを自動的に実行するといった活用が考えられます。
④ 銀行預金の仕組みを活用できる
トークン化預金は、基本的に銀行預金としての性質を維持することが特徴です。
そのため、銀行の本人確認やマネーロンダリング対策など、既存の金融規制の枠組みを活用できます。
ただし、預金保険の適用や利用者保護の具体的な内容は、各国の法律や商品の設計によって異なります。
トークン化預金のデメリットやリスクは?
便利な仕組みですが、課題もあります。
① システム障害やサイバー攻撃のリスク
ブロックチェーンを利用していても、システム障害や不正アクセスの危険性がなくなるわけではありません。
システムの設計や運用によっては、送金の遅延やサービス停止などが発生する可能性があります。
② 利用できる場所が限られる
トークン化預金は、対応する銀行やネットワーク内での利用が中心です。
一般的な銀行振込のように、誰にでも自由に送金できるとは限りません。
今後は、異なる銀行や決済ネットワークを接続する仕組みが重要になります。
③ 導入や運用にコストがかかる
銀行がトークン化預金を導入するには、新しいシステムの開発や既存システムとの連携が必要です。
セキュリティ対策や法令対応にも費用がかかるため、導入のメリットがコストを上回るかどうかが課題となります。
トークン化預金は日本でも始まっている?
日本でも、銀行預金をデジタル技術で活用する取り組みが進んでいます。
2025年以降、国内の金融機関によるトークン化預金の検討や関連サービスの発表が相次ぎ、企業間決済などへの活用が注目されています。
また、日本銀行は2025年の講演で、トークン化預金とステーブルコインを今後の決済システムを考えるうえで重要な仕組みとして取り上げています。
日本銀行ホームページ+1
ただし、実証実験、限定的な商用サービス、一般利用者向けのサービスは区別する必要があります。
2026年11月時点で、すべての銀行や一般利用者がトークン化預金を自由に使える状況ではありません。
トークン化預金で私たちの生活はどう変わる?
トークン化預金が普及すると、企業だけでなく、私たちの日常生活にも影響が及ぶ可能性があります。
例えば、次のような変化が考えられます。
-
銀行送金の利便性向上: 時間帯に左右されにくい送金サービスの拡大
-
海外送金の効率化: 海外への送金にかかる時間や費用の削減
-
買い物の決済: 商品の受け渡しと支払いを連動させる仕組み
-
企業の給与支払い: 条件に応じた支払い処理の自動化
ただし、これらは今後期待される活用例であり、すべて実現しているわけではありません。
当面は、企業間取引や金融機関同士の決済での利用が中心になると考えられます。
トークン化預金に関するよくある質問
Q. トークン化預金は仮想通貨なの?
一般的なビットコインなどの暗号資産とは異なります。
トークン化預金は銀行預金をデジタル上で表現するものであり、暗号資産のように市場価格の上昇を期待して保有することを目的としたものではありません。
Q. トークン化預金は安全なの?
銀行預金としての法的性質を維持する仕組みですが、絶対に安全というわけではありません。
銀行自体の信用リスクやシステム障害などには注意が必要です。
また、日本の預金保険制度で保護されるかどうかは、対象となる預金の種類や法的な仕組みによります。
Q. トークン化預金でお金は増える?
トークン化するだけで預金残高が増えるわけではありません。
利息が付くかどうかは、対象となる預金商品や契約条件によって決まります。
Q. トークン化預金とデジタル円は同じ?
異なります。
一般にデジタル円と呼ばれる中央銀行デジタル通貨(CBDC)は、日本銀行が発行主体となることを想定したデジタル通貨です。
一方、トークン化預金は民間銀行の預金をデジタル技術で扱う仕組みです。
まとめ|トークン化預金は銀行預金の新しい形
トークン化預金とは、銀行預金をブロックチェーンなどの技術によってデジタル上で記録・移転できるようにする仕組みです。
送金の迅速化や決済コストの削減、支払いの自動化などが期待されています。
ステーブルコインと似ている部分もありますが、銀行預金としての性質を持つことが大きな違いです。
今後、国内の銀行で導入が進めば、企業間決済や海外送金などが便利になる可能性があります。
私たちが普段利用している銀行サービスにも変化をもたらすかもしれないため、今後の動向に注目したいところです。
参考情報
記事内容は2026年11月5日時点の情報をもとに作成しています。