特に、住宅ローンを返済している人や、これからマイホームの購入を考えている人にとって、金利の動きは気になる問題です。
しかし、ニュースで報道される「政策金利」と、銀行が住宅ローンに適用する「住宅ローン金利」は、同じものではありません。
さらに、住宅ローンには変動金利と固定金利があり、日銀の利上げによる影響も異なります。
この記事では、政策金利と住宅ローン金利の違いを初心者にもわかりやすく解説します。
利上げによる返済額への影響や、変動金利・固定金利の違い、金利上昇への対策まで詳しく紹介します。
政策金利と住宅ローン金利の違いとは?
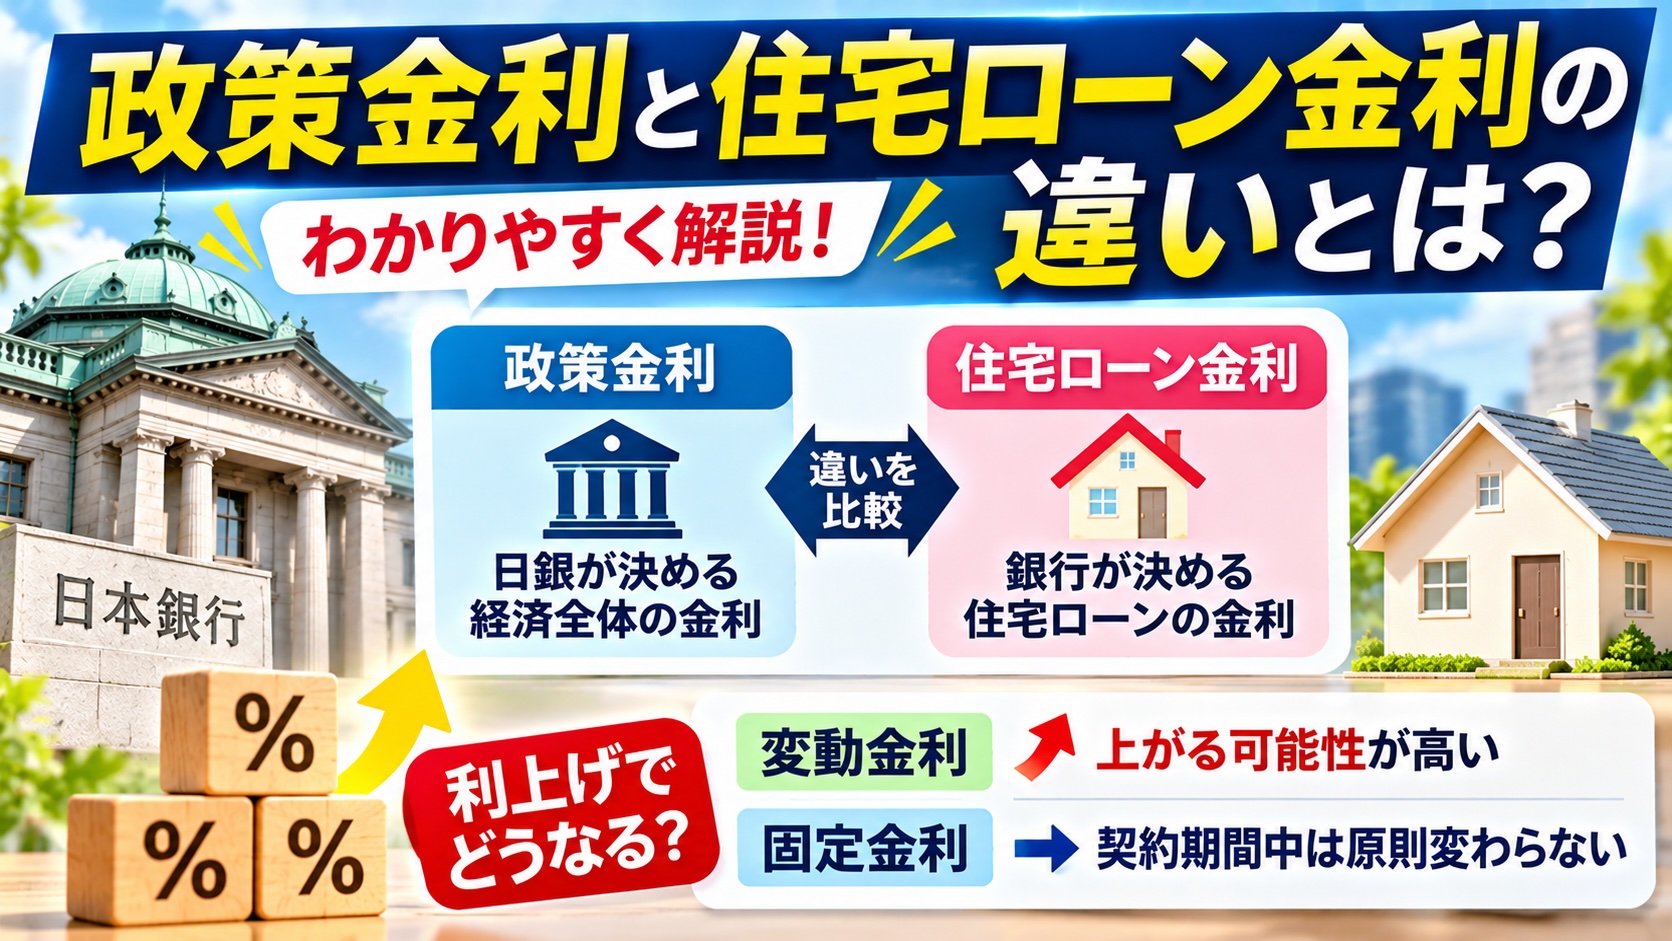
政策金利と住宅ローン金利の最も大きな違いは、「中央銀行が金融政策で誘導する金利」なのか、「個人が住宅購入のために借りるお金に適用される金利」なのかという点です。
| 比較項目 | 政策金利 | 住宅ローン金利 |
|---|---|---|
| 意味 | 中央銀行が金融政策で設定・誘導する金利 | 住宅ローンの借入時に適用される金利 |
| 決める主体 | 日本銀行 | 銀行などの金融機関 |
| 主な目的 | 物価や景気の安定 | 住宅購入資金の貸し出し |
| 金利の種類 | 金融政策の対象となる短期金利など | 変動金利・固定金利 |
| 金利の決まり方 | 日銀の金融政策 | 市場金利、調達コスト、審査条件など |
| 利上げの影響 | 日銀が直接変更する | 間接的に影響を受ける |
例えば、日銀が政策金利を0.25%引き上げたとしても、すべての住宅ローン金利が同じ日に0.25%上昇するわけではありません。
住宅ローン金利は、それぞれの金融機関が市場環境や資金調達コストなどを考慮して決定するためです。
政策金利とは?わかりやすく説明
政策金利とは、日本銀行などの中央銀行が、物価や景気を安定させるために調整する金利のことです。
日本では、日銀が金融政策決定会合で短期金利の誘導目標などを決めています。
政策金利を引き上げることを「利上げ」、引き下げることを「利下げ」と呼びます。
政策金利が上がるとどうなる?
政策金利が上がると、一般的に次のような変化が起こります。
-
銀行が資金を調達する際のコストが上昇しやすくなる
-
企業や個人がお金を借りる際の金利が上昇しやすくなる
-
預金金利が上昇する可能性がある
-
借り入れや消費、設備投資が抑制されやすくなる
つまり、政策金利の引き上げは、物価上昇を抑えるための手段の一つです。
このように、金融引き締めは金利や投資、需要などを通じて経済全体に影響を与えます。
ただし、政策金利の変更が実際の物価や景気に波及するまでには時間がかかります。
住宅ローン金利とは?わかりやすく説明
住宅ローン金利とは、住宅を購入するために銀行などからお金を借りる際に適用される金利です。
例えば、3,000万円を年利1.0%で借りる場合、借入残高に対して年1.0%を基準に利息が計算されます。
住宅ローン金利には、大きく分けて次の3種類があります。
① 変動金利
変動金利は、借入期間中に適用金利が見直されるタイプです。
一般的に、銀行の短期プライムレートなどの影響を受けます。
政策金利が上昇すると、変動金利も上がる可能性があります。
② 全期間固定金利
全期間固定金利は、借り入れから完済まで金利が変わらないタイプです。
代表例として、住宅金融支援機構と民間金融機関が提携する「フラット35」があります。
借入時に金利が確定すれば、その後に政策金利が上がっても、原則として契約した金利は変わりません。
③ 固定金利期間選択型
3年・5年・10年など、一定期間だけ金利を固定するタイプです。
固定期間が終了すると、その時点の金利条件に応じて新しい金利が適用されます。
そのため、固定期間終了時に金利が上がっていれば、返済負担が増える可能性があります。
政策金利が上がると住宅ローン金利も上がる?
結論からいうと、政策金利が上がると住宅ローン金利も上昇しやすくなりますが、必ず同じ幅・同じタイミングで上がるわけではありません。
特に、変動金利と固定金利では影響の伝わり方が異なります。
変動金利は政策金利の影響を受けやすい
変動金利は、日銀の政策金利と関係が深い金利です。
多くの銀行では、短期プライムレートを参考に住宅ローンの変動金利を決めています。
短期プライムレートとは、銀行が信用力の高い企業に短期間お金を貸す際の最優遇金利のことです。
日銀が政策金利を引き上げると、短期プライムレートも上昇し、それに伴って住宅ローンの変動金利が引き上げられる可能性があります。
固定金利は長期金利の影響を受けやすい
一方、住宅ローンの固定金利は、10年国債利回りなどの長期金利を参考に決められることが一般的です。
長期金利は、将来の政策金利や物価上昇率、景気の見通しなどを織り込んで変動します。
そのため、日銀が実際に利上げをする前から、固定金利が上昇する場合もあります。
すでに全期間固定金利で借りている人は、契約条件が変わらない限り、途中で金利が引き上げられることはありません。
2026年の政策金利と住宅ローン金利はどうなっている?
日本銀行は2024年3月にマイナス金利政策を解除し、その後、段階的に利上げを進めてきました。
2026年9月18日には、政策金利の誘導水準を1.25%程度に引き上げています。
このような利上げの動きは、住宅ローン市場にも影響を与えています。
2026年8月の日本銀行副総裁の講演では、政策金利の引き上げが預金金利や貸出金利に反映されるまでには時間差があり、既存の変動金利型住宅ローンへの反映はさらに遅れることが説明されています。
つまり、日銀が利上げした直後に住宅ローンの返済額が増えなくても、その後の金利見直しで影響が出る可能性があります。
今後の住宅ローン金利を考える際は、日銀の政策金利だけでなく、各銀行の基準金利や長期金利の動きも確認することが重要です。
政策金利が0.25%上がると住宅ローン返済額はいくら増える?
住宅ローンを借りている人にとって、最も気になるのは毎月の返済額でしょう。
例えば、3,000万円を35年間で返済する住宅ローンを考えてみます。
金利が年0.5%から年0.75%に上がった場合、返済額はどれくらい変わるのでしょうか。
| 金利 | 毎月の返済額 | 年間返済額 |
|---|---|---|
| 年0.50% | 約77,900円 | 約93.5万円 |
| 年0.75% | 約81,200円 | 約97.5万円 |
| 年1.00% | 約84,700円 | 約101.6万円 |
| 年1.50% | 約91,900円 | 約110.3万円 |
| 年2.00% | 約99,400円 | 約119.3万円 |
借入額3,000万円、35年、元利均等返済、ボーナス払いなし、金利が全期間一定の場合の概算。手数料などは含みません。
年0.5%から年0.75%への上昇では、毎月約3,300円、年間で約4万円の負担増になります。
ただし、これは住宅ローンの適用金利が0.25ポイント上昇した場合の試算です。政策金利の引き上げ幅がそのまま住宅ローン金利に反映されるとは限りません。
住宅ローンの5年ルール・125%ルールとは?
変動金利型の住宅ローンでは、「5年ルール」と「125%ルール」という仕組みが設けられている場合があります。
5年ルールとは?
金利が変わっても、毎月の返済額を原則として5年間変更しない仕組みです。
ただし、返済額が変わらなくても、金利が上がれば返済額に占める利息の割合が増え、元金の減り方が遅くなります。
125%ルールとは?
5年ごとの返済額見直し時に、新しい返済額をそれまでの125%以内に抑える仕組みです。
例えば、毎月の返済額が8万円なら、見直し後の返済額は最大10万円に抑えられます。
ただし、5年ルールや125%ルールがあっても、利息の支払いが免除されるわけではありません。
また、これらのルールを採用していない銀行や住宅ローン商品もあります。契約内容を確認することが大切です。
変動金利と固定金利はどちらがいい?
住宅ローンを選ぶ際は、金利の低さだけでなく、将来の返済負担も考える必要があります。
| 比較項目 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 借入当初の金利 | 比較的低い傾向 | 比較的高い傾向 |
| 将来の金利上昇 | 影響を受ける | 契約金利は変わらない |
| 毎月の返済額 | 変動する可能性 | 原則一定 |
| 金利低下のメリット | 受けられる可能性 | 原則受けられない |
| 向いている人 | 金利上昇に対応できる人 | 返済額を安定させたい人 |
変動金利は、借入当初の返済額を抑えやすい点が魅力です。
一方、固定金利は将来の金利上昇を気にせず、返済計画を立てやすいメリットがあります。
どちらが有利になるかは、今後の金利動向や借入期間、家計の余裕などによって異なります。
政策金利の利上げに備えるための対策
今後の金利上昇に備えるためには、次のような対策が考えられます。
-
住宅ローンの契約内容を確認する: 金利の見直し時期や返済額の変更ルールを把握する。
-
金利上昇時の返済額を試算する: 金利が0.5%や1.0%上がった場合でも返済できるか確認する。
-
借り換えを検討する: 他の金融機関の金利や手数料を比較し、総返済額が減るか確認する。
-
繰り上げ返済を検討する: 生活費や緊急時の資金を確保したうえで、元金を減らす。
-
固定金利への変更を検討する: 将来の金利上昇が不安な場合は、変更費用や新しい適用金利を確認する。
特に重要なのは、現在の返済額だけでなく、将来の金利上昇にも対応できる家計を維持することです。
政策金利と住宅ローン金利に関するよくある質問
Q. 政策金利が0.25%上がると住宅ローン金利も0.25%上がる?
必ずしも同じ幅で上がるわけではありません。
住宅ローン金利は銀行ごとに決定されるため、引き上げ幅やタイミングが異なります。
Q. 日銀が利上げすると住宅ローンの返済額はすぐに増える?
すぐに増えるとは限りません。
変動金利では、銀行の金利見直し時期や返済額変更ルールによって、実際の返済額に反映されるまで時間がかかることがあります。
Q. 政策金利が下がると住宅ローン金利も下がる?
政策金利が下がると、変動金利型住宅ローンの金利も低下する可能性があります。
ただし、銀行の判断や契約条件によって異なるため、必ず下がるとは限りません。
Q. 固定金利なら日銀の利上げは関係ない?
すでに全期間固定金利で借りている場合、原則として契約した金利は変わりません。
ただし、新しく固定金利で借りる場合や固定期間選択型の固定期間が終了する場合には、金利上昇の影響を受ける可能性があります。
Q. 政策金利と住宅ローン金利はどちらが高い?
一般的には、住宅ローン金利には銀行の資金調達コストや運営費用、信用リスクなどが反映されます。
ただし、住宅ローンには優遇金利が適用されることもあるため、政策金利との大小関係が常に一定というわけではありません。
まとめ|政策金利と住宅ローン金利は違うが密接に関係している
政策金利と住宅ローン金利は、どちらも金利ですが、意味や決まり方が異なります。
政策金利は日銀が金融政策のために調整する金利、住宅ローン金利は銀行などが住宅購入資金の貸し出しに適用する金利です。
また、住宅ローンの変動金利は政策金利の影響を受けやすく、固定金利は長期金利の影響を受けやすいという違いがあります。
日銀が利上げをしたからといって、住宅ローンの返済額がすぐに同じ幅で増えるわけではありません。
しかし、利上げが続けば、将来的に住宅ローンの返済負担が増える可能性があります。
住宅ローンを利用している人や、これからマイホームを購入する人は、日銀の政策金利の動きだけでなく、銀行の金利見直し時期や契約条件にも注目することが大切です。
参考資料
情報基準日:2026年11月5日。住宅ローンの金利や条件は金融機関・商品によって異なります。