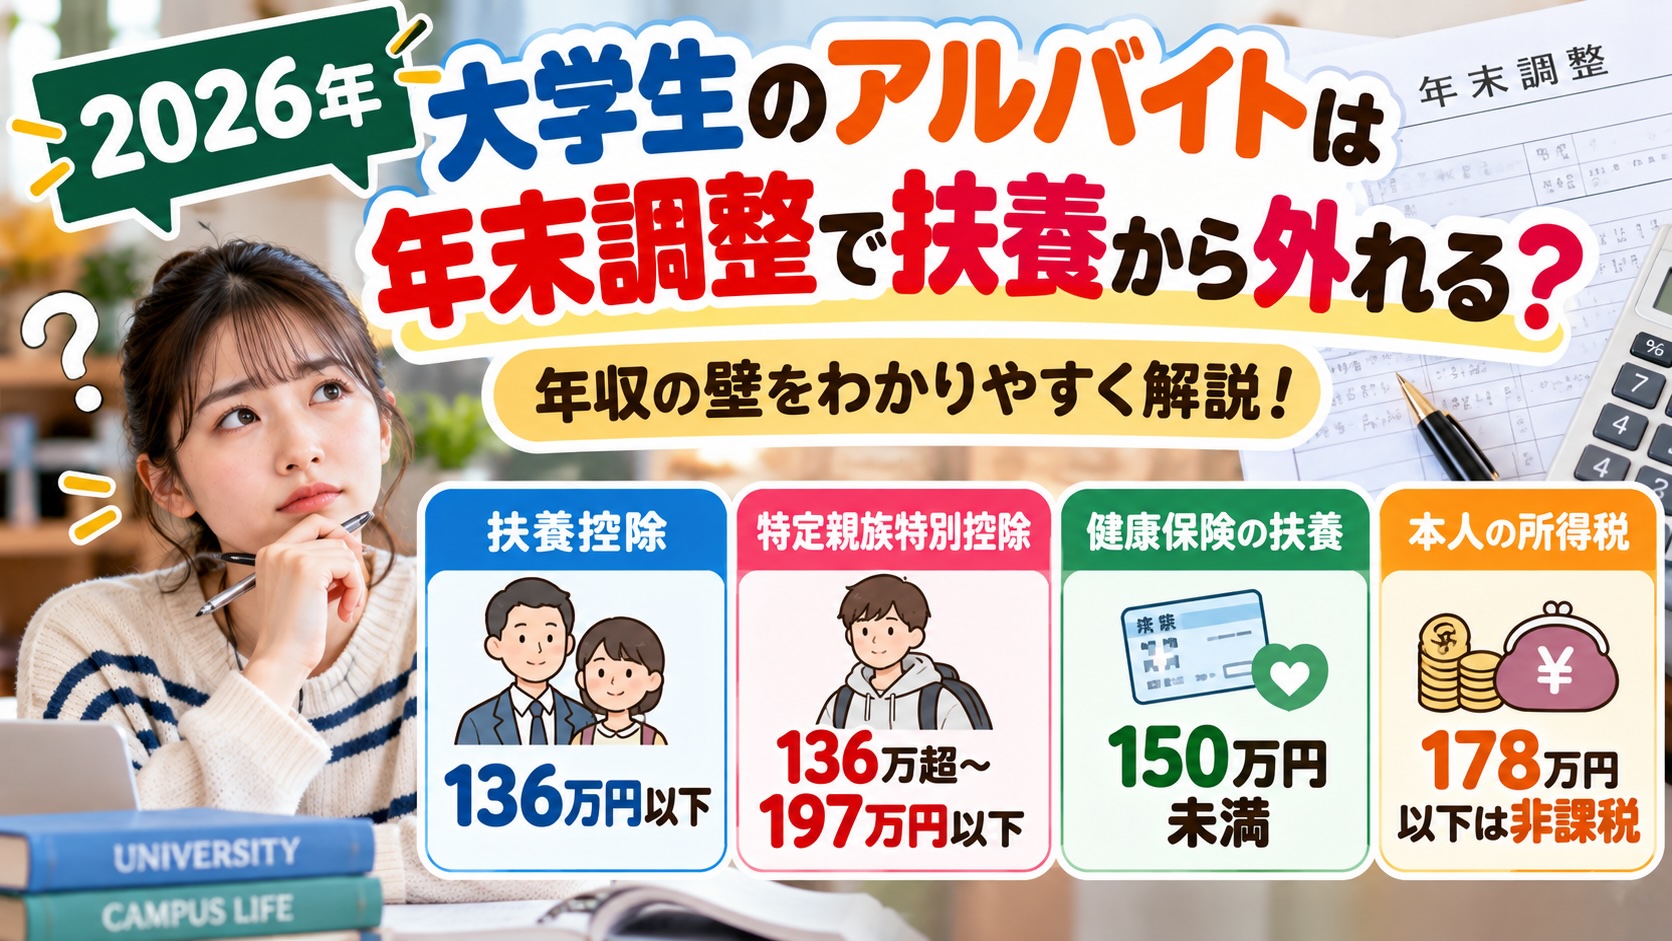
特に2026年は、税制改正によって扶養や所得税の基準が変わっているため、以前の「103万円の壁」だけで判断すると間違えてしまう可能性があります。
「大学生のアルバイトは年末調整が必要?」
「2026年は年収150万円まで親の扶養に入れる?」
「160万円を超えると親の税金が増える?」
「大学生が扶養から外れるのはいくらから?」
このような疑問を持つ方も多いのではないでしょうか。
結論からいうと、2026年の大学生アルバイトは、本人の所得税・親の税金上の扶養・健康保険の扶養を分けて考えることが重要です。
特に19歳以上23歳未満の大学生には、親の税負担を軽減する「特定親族特別控除」が設けられています。
この記事では、2026年の年末調整で大学生アルバイトが注意したい扶養の年収基準や、150万円・160万円の壁、必要書類、親の税金への影響までわかりやすく解説します。
【2026年】大学生アルバイトの扶養はいくらまで?
大学生の扶養を考える際、まず理解しておきたいのが「扶養には複数の種類がある」ということです。
具体的には、次の3つを分けて考える必要があります。
-
大学生本人に所得税がかかるか
-
親が扶養控除などを受けられるか
-
親の健康保険の扶養に入れるか
この3つは、年収の基準が必ずしも同じではありません。
また、2026年分の税金では、2025年の税制改正に加えて2026年の税制改正も考慮する必要があります。
そのため、過去の記事に書かれている103万円・123万円・150万円などの数字を、そのまま2026年の基準として使わないよう注意しましょう。
【早見表】2026年の大学生アルバイトの年収の壁
2026年分の所得税について、国税庁が公表した改正内容をもとに、主な年収の壁を整理しました。
| 年収の目安 | 2026年の取り扱い |
|---|---|
| 136万円以下 | 親の税金上の扶養控除の対象になれる |
| 136万円超〜159万円以下 | 19〜22歳なら親が所得税の特定親族特別控除63万円を受けられる |
| 159万円超〜197万円以下 | 親の特定親族特別控除が段階的に減少 |
| 178万円以下 | 給与収入のみなら本人の所得税が原則かからない |
| 197万円超 | 親の所得税の特定親族特別控除の対象外 |
※給与収入のみで、一般的な給与所得控除を適用する場合。親の控除に関する19〜22歳とは、その年の12月31日時点で19歳以上23歳未満の人を指します。住民税や健康保険の基準は別です。
2026年の改正では、給与所得控除の最低保障額が74万円に引き上げられ、扶養親族の所得要件も62万円以下に変更されました。
2026年の扶養は「103万円」ではなく「136万円」が重要
これまで大学生のアルバイトでは、年収103万円を超えると親の扶養から外れるといわれていました。
しかし、2026年分の所得税では、給与収入だけの場合、扶養控除の所得要件に対応する年収が136万円以下になっています。
例えば、20歳の大学生がアルバイトで年間130万円を稼いだ場合、ほかに所得がなく、生計を一にするなどの条件を満たしていれば、親は特定扶養控除を受けられます。
ただし、136万円を超えた場合でも、すぐに親の税負担が大きく増えるとは限りません。
19〜22歳であれば、特定親族特別控除が利用できる可能性があるためです。
大学生のアルバイト年収150万円・160万円では親の扶養はどうなる?
ここで重要なのが、2025年から導入された「特定親族特別控除」です。
これは、19歳以上23歳未満の親族が一定以上の収入を得ても、親が段階的に所得控除を受けられる制度です。
2026年の特定親族特別控除の早見表
親の所得税における控除額。大学生の収入が給与だけの場合。
| 大学生の年収 | 親の所得税の控除額 |
|---|---|
| 136万円以下 | 63万円(特定扶養控除) |
| 136万円超〜159万円以下 | 63万円 |
| 159万円超〜164万円以下 | 61万円 |
| 164万円超〜169万円以下 | 51万円 |
| 169万円超〜174万円以下 | 41万円 |
| 174万円超〜179万円以下 | 31万円 |
| 179万円超〜184万円以下 | 21万円 |
| 184万円超〜189万円以下 | 11万円 |
| 189万円超〜194万円以下 | 6万円 |
| 194万円超〜197万円以下 | 3万円 |
| 197万円超 | 0円 |
国税庁の2026年度税制改正資料では、年収159万円以下まで所得税の控除額63万円が維持される仕組みとなっています。
大学生の年収と親の所得税の控除額
 給与収入のみ・19〜22歳の場合。各年収帯の代表値で表示。
年収150万円の場合
20歳の大学生がアルバイトで年収150万円を得た場合、親は通常の特定扶養控除の対象にはできません。
しかし、特定親族特別控除の条件を満たせば、所得税について63万円の控除を受けられます。
つまり、年収136万円以下の場合と同じ額の所得控除が維持されます。
ただし、健康保険の扶養は別の基準で判断されるため注意が必要です。
年収160万円の場合
年収160万円になると、親の所得税の特定親族特別控除額は61万円になります。
年収150万円のときと比べて、控除額が2万円減少します。
例えば、親の所得税率が10%なら、単純計算で所得税が約2,000円増えるイメージです。
実際の税額は復興特別所得税やほかの控除などによって異なります。
なお、住民税の特定親族特別控除は所得税と控除額の仕組みが異なるため、別途確認が必要です。
大学生本人の所得税は年収178万円までかからない?
2026年分の所得税では、給与収入だけの場合、年収178万円以下なら原則として本人の所得税がかからない仕組みになっています。
これは、基礎控除と給与所得控除の引き上げによるものです。
年収178万円の場合、概算では次のようになります。
| 項目 | 金額 |
|---|---|
| アルバイト年収 | 178万円 |
| 給与所得控除 | 74万円 |
| 給与所得 | 104万円 |
| 基礎控除 | 104万円 |
| 課税所得 | 0円 |
ただし、ほかに所得がある場合や、住民税については取り扱いが異なります。
また、アルバイト先で毎月所得税が源泉徴収されている場合でも、年末調整で精算され、払い過ぎた税金が戻る可能性があります。
健康保険の扶養は150万円未満!税金とは違うので注意
大学生のアルバイトで特に注意したいのが、健康保険の扶養です。
2025年10月1日から、19歳以上23歳未満の被扶養者について、健康保険の年間収入要件が原則130万円未満から150万円未満に引き上げられました。
この変更は2026年にも適用されています。
税金の扶養と健康保険の扶養を比較
| 項目 | 年収の目安 |
|---|---|
| 親の所得税の扶養控除 | 136万円以下 |
| 親の所得税の特定親族特別控除が満額 | 159万円以下 |
| 親の健康保険の扶養 | 150万円未満 |
| 大学生本人の所得税 | 178万円以下なら原則非課税 |
この表を見ると、税金上は親の控除が維持されても、健康保険では扶養から外れる場合があることがわかります。
例えば、20歳の大学生が年収155万円の場合、親は所得税の特定親族特別控除63万円を受けられる可能性があります。
しかし、健康保険では年収150万円未満の要件を満たさないため、親の扶養から外れる可能性があります。
なお、健康保険の扶養認定では、収入の見込みや生計維持関係なども審査されます。2026年4月からは、一定の条件下で労働契約に基づく年間収入見込みを使う取り扱いも始まっています。
2026年の大学生アルバイトは年末調整が必要?
大学生であっても、アルバイト先で給与を受け取っている場合、年末調整の対象になることがあります。
年末調整とは、毎月の給与から天引きされた所得税と、本来納めるべき年間の所得税を精算する手続きです。
アルバイト先が1か所の場合
勤務先に「給与所得者の扶養控除等(異動)申告書」を提出していて、年末まで勤務しているなどの条件を満たせば、通常は勤務先で年末調整が行われます。
大学生だから年末調整が不要というわけではありません。
アルバイトを掛け持ちしている場合
2か所以上でアルバイトをしている場合、年末調整は原則として主な勤務先1か所で行います。
もう一方のアルバイト先の給与は、原則として年末調整の対象になりません。
そのため、給与額や源泉徴収の状況によっては、確定申告が必要になる場合があります。
年末調整で提出する主な書類
大学生本人が勤務先から提出を求められる書類には、次のようなものがあります。
-
給与所得者の扶養控除等(異動)申告書
-
給与所得者の基礎控除申告書
-
給与所得者の保険料控除申告書(該当する場合)
また、親が特定親族特別控除を受ける場合には、親自身の勤務先で「特定親族特別控除申告書」の提出が必要になります。
大学生本人の年末調整と、親の年末調整は別の手続きである点に注意しましょう。
2026年の勤労学生控除は年収163万円以下が目安
大学生が利用できる所得控除の一つに「勤労学生控除」があります。
2026年分では、勤労学生控除の合計所得金額の要件が89万円以下に引き上げられました。
給与収入だけの場合、年収163万円以下が目安となります。
勤労学生控除の所得税の控除額は27万円です。
ただし、2026年は給与収入178万円以下なら原則として本人の所得税がかからないため、給与収入しかない大学生では、勤労学生控除を適用しても所得税の負担が変わらないケースが多くなります。
また、勤労学生控除を利用したからといって、親の扶養の収入要件が引き上げられるわけではありません。
大学生の年末調整で親が注意したいこと
大学生本人だけでなく、親の年末調整にも注意が必要です。
1. アルバイトの年収を正確に確認する
親が扶養控除や特定親族特別控除を受ける場合、子どもの年間所得を把握する必要があります。
アルバイトを掛け持ちしている場合は、原則としてすべての勤務先の給与収入を合算します。
2. 12月31日時点の年齢を確認する
特定扶養控除や特定親族特別控除の対象となる19歳以上23歳未満かどうかは、原則としてその年の12月31日時点の年齢で判定します。
大学生であっても18歳や23歳以上の場合は、同じ控除額にならないことがあります。
3. 年収の見込みが変わったら勤務先に伝える
年末調整で申告した年収見込みと実際の年収が異なる場合、控除額が変わる可能性があります。
そのため、アルバイト収入が当初の予定より増えた場合は、親に伝えておくことが大切です。
必要に応じて、勤務先で年末調整の再計算を行ったり、確定申告で修正したりすることになります。
2026年の大学生アルバイトと扶養に関するよくある質問
Q. 2026年は大学生が年収150万円稼いでも親の扶養に入れる?
税金上は、19〜22歳であれば親が特定親族特別控除63万円を受けられる可能性があります。
ただし、健康保険の扶養は原則として年収150万円未満が条件です。年収150万円ちょうどの場合も、収入要件を満たさない点に注意してください。
Q. 2026年は103万円の壁を気にしなくてもいい?
2026年分の所得税については、従来の103万円という基準ではなく、改正後の136万円や159万円などの基準を確認する必要があります。
ただし、住民税や健康保険、親の勤務先の家族手当などは別の基準で判断される場合があります。
Q. 大学生が年収160万円を超えると親の税金は増える?
2026年分の所得税では、年収159万円を超えると親の特定親族特別控除額が段階的に減少します。
そのため、親の所得税が増える可能性があります。
Q. 大学生が年末調整をしないとどうなる?
本来、年末調整の対象となる人が手続きを行わなかった場合、給与から天引きされた所得税が正しく精算されないことがあります。
払い過ぎた税金がある場合は、確定申告によって還付を受けられる可能性があります。
Q. 大学生のアルバイト収入に交通費は含まれる?
所得税の扶養判定では、原則として非課税の通勤手当は給与収入に含めません。
一方、健康保険の扶養認定では、通勤手当などを含めて判断する場合があります。
税金と健康保険では取り扱いが異なるため、注意が必要です。
まとめ|2026年の大学生アルバイトは136万円・159万円・150万円に注意!
2026年の大学生アルバイトの年末調整では、税制改正によって従来の扶養基準が変わっています。
特に重要なのは、次のポイントです。
-
親の所得税の扶養控除は、給与年収136万円以下が目安
-
19〜22歳なら、年収159万円以下まで親の所得税の控除額63万円を維持できる場合がある
-
年収159万円を超えると、特定親族特別控除が段階的に減少する
-
大学生本人の所得税は、給与年収178万円以下なら原則かからない
-
健康保険の扶養は、19〜22歳の場合、原則として年収150万円未満が基準
2026年は、親の税金上の扶養だけでなく、健康保険の扶養も確認することが大切です。
大学生本人と親がアルバイト収入の見込みを共有し、年末調整で必要な手続きを行いましょう。