これまでビール、発泡酒、第3のビールでは税率が異なっていましたが、段階的な酒税改正によって、ビール系飲料の税率が統一されました。
「酒税一本化でビールは安くなる?」「発泡酒や第3のビールは値上がりする?」「消費者にとってメリットとデメリットはどちらが大きい?」と気になっている人も多いのではないでしょうか。
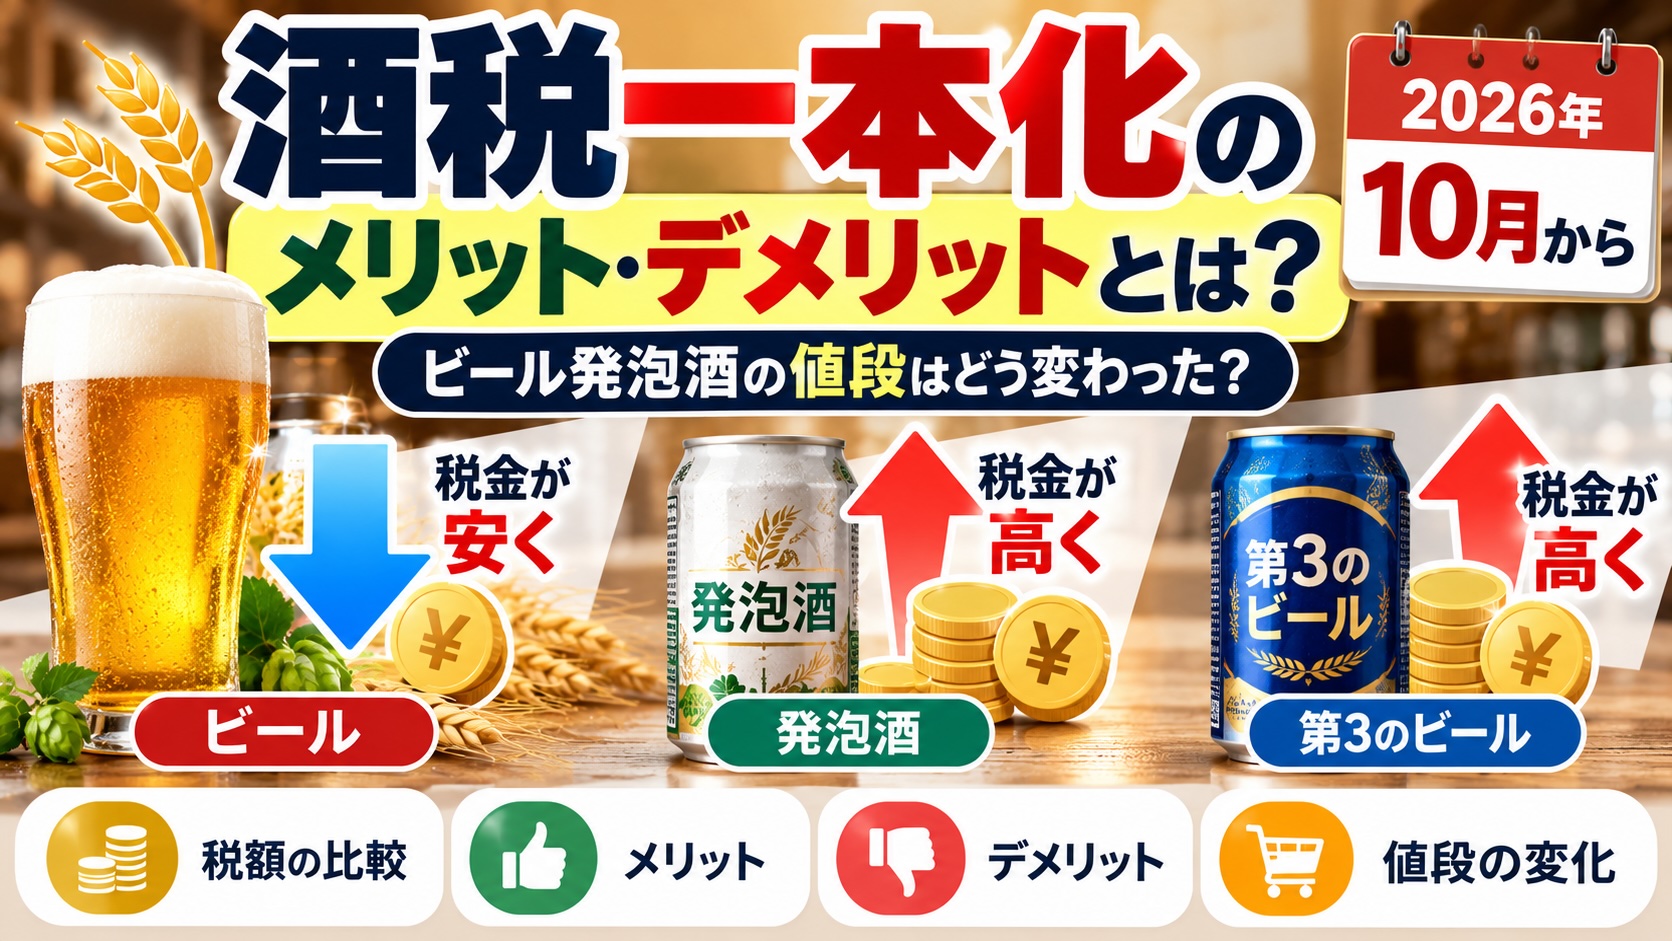
結論からいうと、酒税一本化によって、従来のビールは税負担が軽くなり、発泡酒や第3のビールは税負担が重くなるという違いがあります。
ただし、実際の店頭価格はメーカーの価格設定や原材料費、物流費などによって変わるため、酒税の変更額がそのまま販売価格に反映されるとは限りません。
この記事では、2026年の酒税一本化によるメリット・デメリットを、税額の比較表や具体例を交えてわかりやすく解説します。
酒税一本化とは?2026年10月から何が変わった?
酒税一本化とは、これまで異なる税率が適用されていたビール系飲料の酒税を、同じ税率に統一することです。
今回の見直しは、2017年度の税制改正で決まり、2020年10月、2023年10月、2026年10月の3段階で実施されました。
2026年10月1日から、ビール系飲料の酒税は350ml当たり54.25円に統一されています。
財務省によると、改正の主な目的は、類似する酒類の税負担を公平にし、税率の違いが商品開発や販売数量に影響する状況を見直すことです。
ただし、すべてのお酒の税率が同じになったわけではありません。今回の一本化は、主にビール・発泡酒・新ジャンルを対象としています。
酒税一本化でビールや発泡酒の税金はいくら変わる?
2026年9月までと10月以降の酒税を比較すると、次のようになります。
350ml缶1本当たりの酒税比較表
| お酒の種類 | 9月まで | 10月から | 増減 |
|---|---|---|---|
| ビール | 63.35円 | 54.25円 | −9.10円 |
| 発泡酒(麦芽比率25%未満) | 約46.99円 | 54.25円 | +約7.26円 |
| 新ジャンル(旧第3のビール) | 約46.99円 | 54.25円 | +約7.26円 |
| 発泡酒(麦芽比率25%以上50%未満) | 54.25円 | 54.25円 | 変更なし |
| チューハイなど | 28.00円 | 35.00円 | +7.00円 |
出典:財務省・国税庁の酒税改正資料。一般的な製品区分に基づく税額であり、商品によって分類が異なる場合があります。
酒税一本化のメリット5つ
酒税一本化には、消費者とメーカーの双方にメリットがあります。
1. ビールの税負担が軽くなる
最大のメリットは、従来のビールにかかる酒税が下がることです。
350ml缶1本当たり9.10円の減税となるため、メーカーが価格に反映すれば、ビールを以前より安く購入できる可能性があります。
例えば、350ml缶を24本購入する場合、酒税の差額だけで218.40円になります。
ただし、実際の販売価格が同じ金額だけ下がるとは限りません。
2. ビールと発泡酒の価格差が縮まる可能性がある
これまで発泡酒や第3のビールが安かった理由の一つは、ビールより酒税が低かったことです。
酒税が一本化されたことで、税率による価格差はなくなりました。
その結果、これまで価格を理由に発泡酒を選んでいた人が、ビールを選びやすくなる可能性があります。
3. 税率の違いに左右されず商品を開発しやすくなる
従来は、税率を抑えるために麦芽の使用割合や原材料を工夫する商品開発が行われてきました。
しかし、ビール系飲料の酒税が統一されれば、税率の違いだけを理由に製法を選ぶ必要性は小さくなります。
メーカーは、味わいや香り、飲みやすさなど、商品の魅力を重視した開発に取り組みやすくなると考えられます。
4. 消費者がお酒を選びやすくなる
酒税一本化によって、税率の違いを意識せず、好みに合わせて商品を選びやすくなります。
例えば、ビールの苦味が好きな人はビールを、軽い飲み口が好きな人は発泡酒を選ぶなど、味わいを重視した選択がしやすくなるでしょう。
5. 税負担の公平性が高まる
酒税一本化の政策的なメリットは、類似する酒類の税負担を公平にすることです。
これまで、見た目や飲み方が似ているビール系飲料でも、原材料や製法の違いによって税率が異なっていました。
税率を統一することで、こうした格差を解消する狙いがあります。
酒税一本化のデメリット5つ
一方、酒税一本化にはデメリットもあります。
1. 発泡酒や第3のビールの税負担が増える
最も大きなデメリットは、低価格帯のビール系飲料にかかる酒税が上がることです。
例えば、麦芽比率25%未満の発泡酒や新ジャンルでは、350ml缶1本当たり約7.26円の増税となりました。
価格が税額の変化に応じて引き上げられれば、毎日のように購入する人ほど家計への影響が大きくなります。
2. 節約目的で発泡酒を選ぶメリットが小さくなる
これまでは、ビールよりも発泡酒や第3のビールの方が安く購入できることが一般的でした。
しかし、酒税一本化によって税率面の優位性はなくなりました。
もちろん、原材料費や製造コスト、販売戦略などによる価格差は今後も残ります。
それでも、酒税の安さを理由に低価格を実現することは難しくなります。
3. チューハイなども増税される
2026年10月の酒税改正では、チューハイなどの「その他の発泡性酒類」の税率も引き上げられました。
350ml缶1本当たり28円から35円となり、7円の増税です。
ビールを飲まない人でも、チューハイなどを購入している場合は影響を受ける可能性があります。
4. 低価格商品の販売に影響する可能性がある
発泡酒や新ジャンルの税負担が増えると、メーカーが価格を据え置くためには、コスト削減などの対応が必要になります。
価格を引き上げた場合には、消費者が別の商品へ乗り換える可能性もあります。
そのため、従来の低価格商品を中心に販売していたメーカーや小売店にとっては、販売戦略の見直しが必要になる場合があります。
5. 減税されてもビールが必ず安くなるわけではない
ビールの酒税が下がったとしても、店頭価格が必ず下がるわけではありません。
販売価格には酒税以外にも、原材料費、容器代、物流費、人件費などが含まれています。
これらのコストが上昇している場合、減税分が価格に反映されないこともあります。
つまり、酒税の減税と商品の値下げは、必ずしも同じではないということです。
酒税一本化のメリット・デメリットを比較
| 比較項目 | メリット | デメリット |
|---|---|---|
| ビール | 減税で価格が下がる可能性 | 値下げされる保証はない |
| 発泡酒 | 味や品質で比較しやすくなる | 一部の商品は増税 |
| 第3のビール | 税率による格差が解消 | 低価格の優位性が縮小 |
| チューハイ | ビール系とは別の税率体系 | 350ml当たり7円増税 |
| メーカー | 製法の自由度が高まる | 商品戦略の見直しが必要 |
| 消費者 | 好みで商品を選びやすい | 節約派には負担増の可能性 |
このように、酒税一本化が得になるか損になるかは、普段どの種類のお酒を購入しているかによって異なります。
酒税一本化で家計への影響はいくら?シミュレーション
実際に、毎月購入するお酒の本数によって税負担がどれくらい変わるのか計算してみましょう。
毎月の酒税負担の変化を計算
すべて350ml缶として試算。発泡酒は麦芽比率25%未満・新ジャンルを想定しています。
ビール
12本/月
発泡酒・新ジャンル
12本/月
チューハイなど
0本/月
1か月当たりの変化
−22円
1年間の変化
−265円
税負担が減る計算です。これは酒税額のみの比較で、実際の購入金額の変化ではありません。
例えば、発泡酒や新ジャンルを毎月30本購入する場合、酒税の増加額は年間約2,614円になります。
一方、ビールを毎月30本購入する場合は、年間3,276円の減税となる計算です。
購入する種類によって、影響が逆になる点が重要です。
なぜ酒税一本化が実施されたの?
酒税一本化の背景には、従来の酒税制度が商品開発や市場競争に与えていた影響があります。
税率の違いによって商品開発が左右されていた
従来のビール系飲料は、麦芽の使用割合や原材料などによって税率が異なっていました。
そのため、メーカーは税率を抑えるために、新しい製法や原材料を用いた商品を開発してきました。
こうした商品開発は、消費者の選択肢を増やした一方で、税率の違いが商品の競争条件を左右する原因にもなっていました。
同じような飲み物の税負担を公平にするため
財務省は、類似する酒類の税負担の公平性を回復することを、改正の目的として説明しています。
税率が統一されれば、メーカーは税金の安さだけではなく、味や品質、ブランドの魅力などで競争しやすくなります。
酒税一本化はいつから始まった?改正の流れ
今回の酒税一本化は、2026年に突然決まったものではありません。
2017年度の税制改正を受け、段階的に進められてきました。
-
2020年10月:第1段階
ビールの酒税を350ml当たり77円から70円へ引き下げ。新ジャンルは28円から37.80円へ引き上げ。
-
2023年10月:第2段階
ビールは63.35円へ引き下げ。新ジャンルは約46.99円へ引き上げ。
-
2026年10月:最終段階
ビール・発泡酒・新ジャンルの税率を350ml当たり54.25円に統一。
このように、急激な負担の変化を避けるため、約6年をかけて段階的に税率が変更されました。
酒税一本化でビールと発泡酒はどちらがお得になる?
2026年10月以降は、ビールと発泡酒の酒税が同じになりました。
しかし、酒税が同じだからといって、店頭価格まで同じになるわけではありません。
ビールと発泡酒では、原材料や製造方法、ブランド、販売戦略などが異なるためです。
今後、お得な商品を選ぶには、税率ではなく実際の販売価格を比較することが大切になります。
また、350ml缶と500ml缶では容量が違うため、1本当たりの価格だけでなく、100ml当たりの価格を比較するとわかりやすいでしょう。
酒税一本化に関するよくある質問
Q. 酒税一本化でビールは何円安くなる?
酒税は350ml缶1本当たり9.10円引き下げられました。
ただし、実際の販売価格が9.10円下がるとは限りません。
Q. 第3のビールはなくなるの?
酒税一本化によって、従来「第3のビール」と呼ばれていた商品がすべて販売終了になるわけではありません。
ただし、2023年の税制改正に伴い、新ジャンルの商品は酒税法上、製法に応じて発泡酒などに分類されています。
2026年10月の税率統一後も、商品ごとの味わいや製法の違いは残ります。
Q. 酒税一本化で発泡酒は値上がりする?
麦芽比率25%未満の発泡酒は、350ml当たり約7.26円の増税となりました。
ただし、発泡酒の中には、今回の改正で酒税額が変わらない区分もあります。
実際の値上がり幅は商品によって異なります。
Q. チューハイも酒税一本化の対象?
チューハイなどは、ビール系飲料と同じ税率に統一されたわけではありません。
ただし、2026年10月の改正で、対象となるチューハイなどの酒税は350ml当たり28円から35円に引き上げられました。
Q. 酒税一本化は消費者にとって得なの?損なの?
普段ビールを購入する人にとっては、減税というメリットがあります。
一方、発泡酒や新ジャンル、チューハイなどを購入する人にとっては、増税がデメリットになる場合があります。
最終的な損得は、購入する商品と実際の販売価格によって決まります。
まとめ:酒税一本化のメリット・デメリットは飲むお酒によって違う
2026年10月に実施された酒税一本化のメリット・デメリットについて解説しました。
重要なポイントをまとめます。
-
2026年10月1日からビール系飲料の酒税が350ml当たり54.25円に統一された。
-
ビールは350ml当たり9.10円の減税。
-
低麦芽の発泡酒や新ジャンルは約7.26円の増税。
-
チューハイなども350ml当たり7円の増税。
-
メーカーは税率の違いに左右されず、商品開発を進めやすくなる。
-
消費者は味や品質を重視して商品を選びやすくなる。
-
実際の販売価格は酒税以外のコストにも左右される。
酒税一本化は、ビールを好む人にはメリットがある一方、低価格の発泡酒や第3のビールを購入してきた人にはデメリットとなる可能性があります。
今後は、ビールと発泡酒の価格差がどう変化するのかにも注目が集まりそうです。
酒税だけでなく、実際の店頭価格や商品の特徴を比較しながら、自分に合った商品を選ぶことが大切です。